Vous cherchez un « echangeur BNP Paribas Personal Finance » pour retrouver les dates ou les montants d’un crédit ? Le document utile est généralement l’échéancier : il récapitule chaque mensualité, la durée restante et le capital à rembourser. Si l’intitulé aperçu sur un relevé est imprécis, ne communiquez jamais vos identifiants par téléphone ou par e-mail.
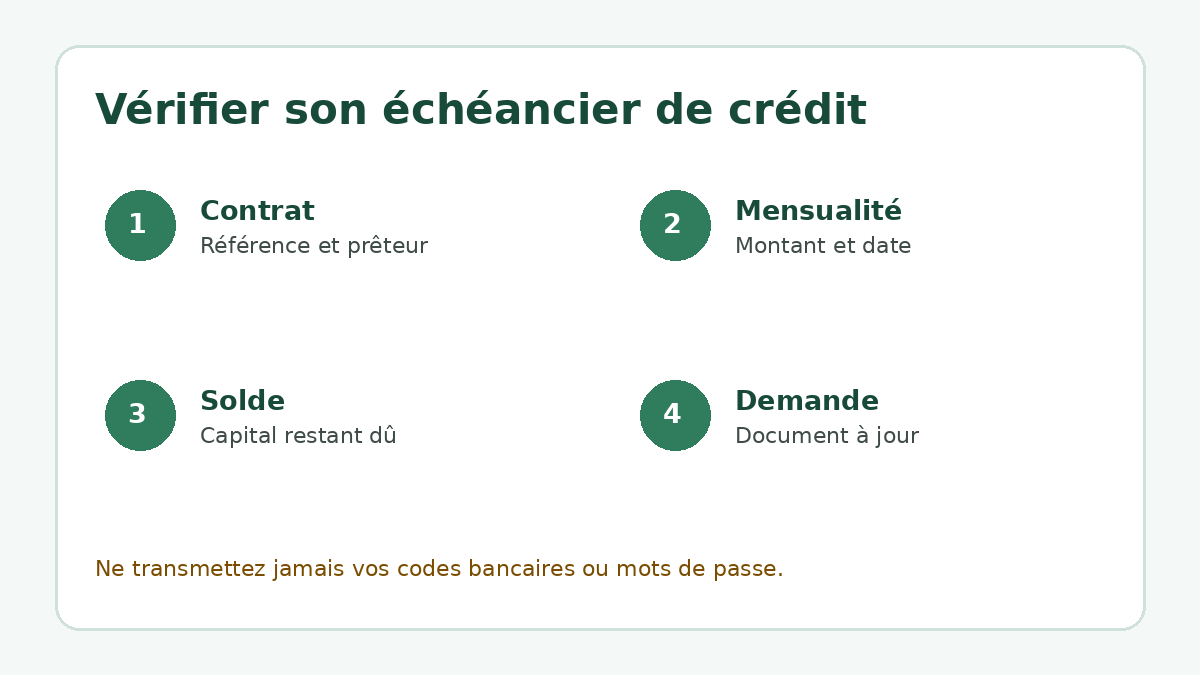
- Recherchez d’abord votre contrat, vos relevés ou l’espace client associé au crédit.
- Demandez un échéancier à jour pour connaître les prochaines échéances et le solde restant.
- En cas de prélèvement ou de libellé inhabituel, utilisez exclusivement les coordonnées figurant sur vos documents contractuels.
À quoi correspond la recherche « echangeur BNP Paribas Personal Finance » ?
Cette formulation peut désigner une recherche d’échéancier de crédit, un libellé aperçu sur un compte bancaire ou le besoin d’identifier l’organisme qui gère un financement. BNP Paribas Personal Finance commercialise notamment des solutions de crédit à la consommation sous différentes marques et réseaux ; le bon interlocuteur dépend donc du contrat signé.
Avant toute démarche, relevez la référence du dossier, le nom exact présent sur le contrat et la date du dernier prélèvement. Ces éléments permettent au service concerné de retrouver votre demande sans vous faire naviguer entre plusieurs espaces.
Retrouver ou demander son échéancier : les étapes utiles
- Rassemblez les bons documents : offre de crédit, tableau d’amortissement initial, relevé bancaire récent et éventuels courriers reçus.
- Vérifiez l’espace client indiqué sur le contrat. L’accès doit se faire depuis l’adresse officielle ou un favori déjà connu, jamais depuis un lien reçu dans un message inattendu.
- Demandez un échéancier actualisé si vous avez modifié une date de prélèvement, effectué un remboursement anticipé ou connu un incident de paiement.
- Conservez la réponse avec la date de mise à jour : elle servira à contrôler les prochains prélèvements.
Les informations à contrôler sur le document
| Élément | Pourquoi le vérifier |
|---|---|
| Mensualité et date | Pour anticiper le prélèvement et détecter une incohérence. |
| Durée restante | Pour situer votre crédit dans le temps. |
| Capital restant dû | Pour évaluer un éventuel remboursement anticipé. |
| Assurance et frais | Pour comprendre ce qui compose le montant prélevé. |
Un interlocuteur fiable ne vous demandera pas votre code de validation bancaire, votre mot de passe ou un virement « de sécurité ». En cas de doute sur un prélèvement, contactez votre banque et l’organisme au moyen des coordonnées imprimées sur votre contrat.
Que faire si le montant prélevé ne correspond pas ?
Comparez la ligne du relevé avec le dernier échéancier disponible. Une différence peut être liée à une échéance déplacée, à une assurance ou à une régularisation ; elle mérite toutefois une explication écrite. Notez la date, le montant, la référence du prélèvement et gardez une copie du relevé.
Pour un financement immobilier plus ancien ou des documents de prêt difficiles à retrouver, consultez aussi notre guide pour accéder à un ancien dossier de prêt Crédit Foncier. Si vous comparez des chiffres de gestion sur une année entière, notre repère sur la finance LTM et les douze mois glissants aide à éviter les confusions entre un total annuel et une échéance mensuelle.
Questions fréquentes
Comment obtenir un échéancier actualisé ?
Utilisez l’espace client ou le contact indiqué dans votre offre de crédit. Préparez votre référence de dossier et demandez explicitement un document à jour indiquant les mensualités, les dates et le capital restant dû.
Un libellé bancaire suffit-il pour identifier un crédit ?
Pas toujours. Un libellé peut être abrégé. Croisez-le avec votre contrat, la date de prélèvement et le montant, puis contactez l’organisme par un canal officiel si nécessaire.
Puis-je rembourser mon crédit avant la dernière échéance ?
Demandez d’abord un décompte de remboursement anticipé. Il précise le montant à régler et les conditions applicables à votre contrat.