Si le nom Credit Bureau Associates apparaît dans un e-mail, un courrier ou un dossier de crédit, ne réglez rien dans l’urgence. Commencez par identifier précisément l’organisme, demandez le détail écrit de la demande et comparez-le à vos documents. Une mention inconnue peut relever d’une erreur, d’une homonymie ou d’une démarche qui ne concerne pas votre situation.
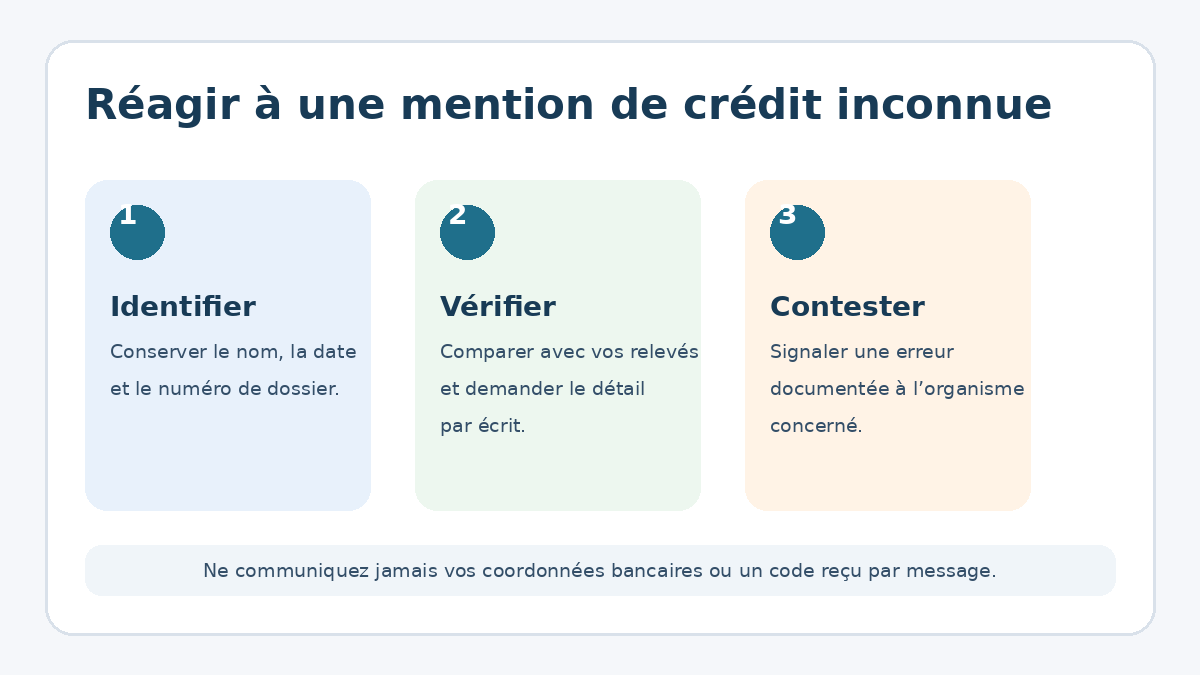
- Ne transmettez ni coordonnées bancaires, ni code reçu par SMS.
- Demandez le nom légal, l’adresse, la référence du dossier et le détail de la somme éventuelle.
- Gardez une trace écrite de vos échanges et contestez une information inexacte avec les pièces utiles.
Que peut désigner la mention « Credit Bureau Associates » ?
Cette expression en anglais peut renvoyer à un acteur lié au crédit, au recouvrement ou à la vérification d’un dossier dans un contexte nord-américain. Le seul nom ne permet pas de conclure qu’une dette est fondée, ni qu’un contact est légitime. Il faut vérifier qui vous écrit, au nom de qui et pour quel contrat.
Pour un projet immobilier en France, les interlocuteurs habituels restent votre banque, votre courtier, votre assureur et le notaire. Si vous vérifiez un ancien financement, notre guide sur l’accès à un ancien dossier de prêt Crédit Foncier peut aussi vous aider à retrouver les bons documents sans confondre les organismes.
Les vérifications à faire avant toute réponse
| À contrôler | Pourquoi |
|---|---|
| Nom légal et coordonnées publiques | Éviter de répondre à un expéditeur qui imite une société. |
| Référence du dossier et créancier d’origine | Relier la demande à un contrat réel, pas à une simple affirmation. |
| Montant, dates et justificatifs | Repérer une erreur de montant, de personne ou de période. |
| Canal de paiement proposé | Un paiement pressé par code, carte prépayée ou lien inattendu est un signal d’alerte. |
Comment réagir sans vous mettre en difficulté
Répondez de préférence par écrit et demandez les éléments nécessaires à la vérification. Ne fournissez pas de copie complète de pièce d’identité, de relevé bancaire ou d’accès à votre espace bancaire à un interlocuteur non vérifié. Si un paiement semble réellement lié à un crédit, rapprochez-vous d’abord de l’établissement avec lequel vous avez signé.
Un échéancier aide à comparer les montants annoncés avec ce qui était prévu. Consultez au besoin nos repères pour vérifier des mensualités et un échéancier de crédit avant de valider une information.
Quand demander de l’aide ?
Si le dossier est difficile à comprendre, si la demande vous paraît frauduleuse ou si elle concerne un contrat étranger, demandez conseil à votre banque, à votre assureur ou à un professionnel compétent. Conservez le courrier, les captures d’écran et vos échanges : ils faciliteront une contestation documentée.
Questions fréquentes
Dois-je payer dès qu’un organisme cite Credit Bureau Associates ?
Non. Vérifiez d’abord l’identité de l’interlocuteur, le créancier d’origine, la référence du dossier et les justificatifs. Un nom cité dans un message ne prouve pas, à lui seul, qu’une somme est due.
Une mention en anglais concerne-t-elle forcément mon crédit immobilier ?
Non. Elle peut venir d’un contexte étranger ou être sans lien avec votre prêt. Comparez les informations reçues avec votre contrat, vos relevés et les coordonnées officielles de votre établissement.
Quels documents conserver ?
Gardez le message ou le courrier, les références indiquées, vos réponses et les pièces qui permettent de vérifier le contrat concerné. Évitez de transmettre des données sensibles avant d’avoir authentifié votre interlocuteur.