La mensualité d’un prêt immobilier correspond au montant remboursé chaque mois à la banque. Elle dépend surtout du capital emprunté, du taux, de la durée du crédit et de l’assurance emprunteur.
En bref
- Plus la durée est longue, plus la mensualité baisse, mais le coût total du crédit augmente.
- La mensualité affichée par une banque doit être regardée avec l’assurance, les frais et le taux annuel effectif global.
- Une mensualité soutenable se calcule à partir de vos revenus, charges fixes, apport et reste à vivre.
- Avant de signer, comparez plusieurs scénarios: 15, 20 ou 25 ans, avec et sans variation d’apport.
Comment se calcule une mensualité de prêt immobilier ?
Dans un crédit amortissable classique, chaque mensualité rembourse une partie du capital et une partie des intérêts. Au début du prêt, la part d’intérêts est plus importante. Au fil des années, la part de capital remboursé augmente.
La formule mathématique existe, mais pour un emprunteur, le plus important est de comprendre les variables qui font bouger le résultat. À capital égal, un taux plus élevé, une durée plus courte ou une assurance plus chère augmentent la mensualité.
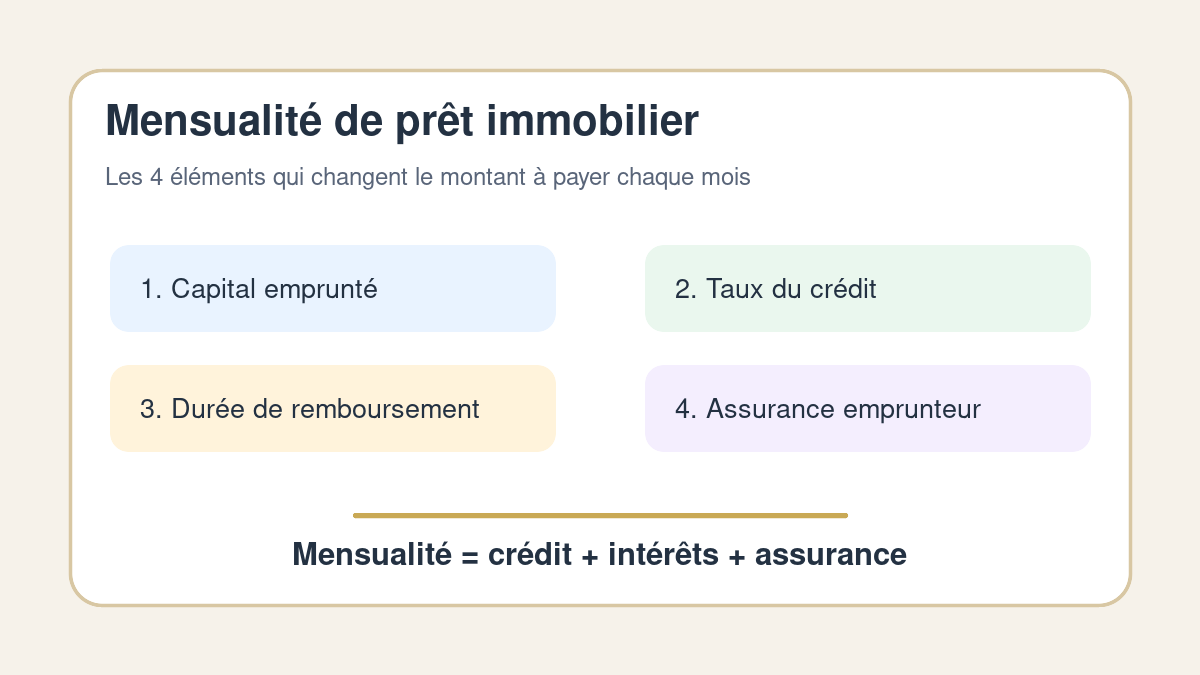
Les 4 éléments qui influencent votre mensualité
| Élément | Effet sur la mensualité | Point à vérifier |
|---|---|---|
| Capital emprunté | Plus vous empruntez, plus la mensualité augmente. | Prix du bien, frais de notaire, travaux, apport. |
| Taux nominal | Un taux plus élevé augmente les intérêts payés chaque mois. | Comparer plusieurs banques ou courtiers. |
| Durée du prêt | Une durée longue réduit la mensualité mais renchérit le crédit. | Simuler 15, 20 et 25 ans. |
| Assurance emprunteur | Elle peut représenter une part notable du paiement mensuel. | Âge, santé, quotité, délégation d’assurance. |
Exemple simple de mensualité
Imaginons un emprunt de 220 000 € sur 20 ans. Si le taux et l’assurance sont raisonnables, la mensualité peut rester compatible avec un foyer aux revenus confortables. Mais si le taux augmente ou si l’assurance est coûteuse, la même opération peut dépasser le budget mensuel acceptable.
Bon réflexe : ne regardez jamais une mensualité isolée. Demandez aussi le coût total du crédit, le TAEG, le montant de l’assurance et le tableau d’amortissement. Deux offres avec une mensualité proche peuvent cacher des coûts très différents.
Quelle mensualité maximale viser ?
Les banques analysent généralement le taux d’endettement, mais elles regardent aussi la stabilité des revenus, les charges, l’épargne restante, la gestion des comptes et le reste à vivre. Une mensualité théoriquement acceptée peut devenir inconfortable si elle laisse trop peu de marge pour les dépenses courantes, les imprévus ou les travaux.
Avant de déposer un dossier, faites un budget mensuel réaliste: loyer actuel, crédits en cours, assurances, énergie, transport, impôts, pension, frais de copropriété, entretien du logement et épargne de sécurité.
Mensualité basse ou durée courte : quel arbitrage ?
Réduire la mensualité peut rassurer au moment de l’achat, surtout quand le budget est serré. En contrepartie, une durée plus longue augmente souvent le coût total des intérêts. À l’inverse, une durée courte coûte moins cher au global, mais exige un effort mensuel plus élevé.
Le bon choix dépend de votre projet: résidence principale, investissement locatif, horizon de revente, stabilité professionnelle, besoin de trésorerie et capacité à absorber une dépense imprévue.
À vérifier avant de comparer les offres
- Le montant exact emprunté, frais inclus ou non.
- La durée proposée et les possibilités de remboursement anticipé.
- Le taux nominal et le TAEG.
- Le coût de l’assurance emprunteur et la quotité assurée.
- Les frais de dossier, de garantie et de courtage.
- La modularité des échéances si vos revenus changent.
Si vous achetez un bien et que vous hésitez sur le prix à proposer, vous pouvez aussi consulter nos repères pour négocier le prix d’achat immobilier. Une mensualité acceptable commence souvent par un prix d’acquisition bien calibré.
Et si vous préparez une vente pour financer un autre achat, prenez le temps de bien estimer votre logement avant une vente afin de ne pas bâtir votre financement sur une valeur trop optimiste.
Erreurs fréquentes dans le calcul d’une mensualité
- Oublier l’assurance : elle s’ajoute au remboursement du crédit et pèse sur le budget réel.
- Comparer seulement le taux : le TAEG donne une vision plus complète des frais.
- Surestimer sa capacité d’épargne : une mensualité trop haute réduit la marge de sécurité.
- Négliger les travaux : un achat ancien peut exiger des dépenses rapides après signature.
- Choisir la durée uniquement pour baisser l’échéance : le coût total doit rester cohérent.
FAQ sur la mensualité d’un prêt immobilier
Qu’est-ce qui est inclus dans une mensualité de prêt immobilier ?
Elle inclut généralement une part de capital remboursé, une part d’intérêts et, selon le montage, l’assurance emprunteur. Certains frais restent séparés et doivent être analysés dans l’offre de prêt.
Une mensualité plus faible est-elle toujours préférable ?
Non. Elle améliore le confort mensuel, mais elle peut allonger la durée du crédit et augmenter le coût total. Il faut comparer l’échéance, le coût global et votre marge de sécurité.
Peut-on modifier ses mensualités après la signature ?
Certaines offres prévoient une modulation des échéances ou un remboursement anticipé. Les conditions dépendent du contrat: vérifiez les limites, délais et éventuels frais avant de signer.
Faut-il intégrer les revenus locatifs dans le calcul ?
Pour un investissement locatif, la banque peut tenir compte d’une partie des loyers attendus, mais elle applique souvent une décote de prudence. Les charges, vacances locatives et travaux doivent aussi être anticipés.