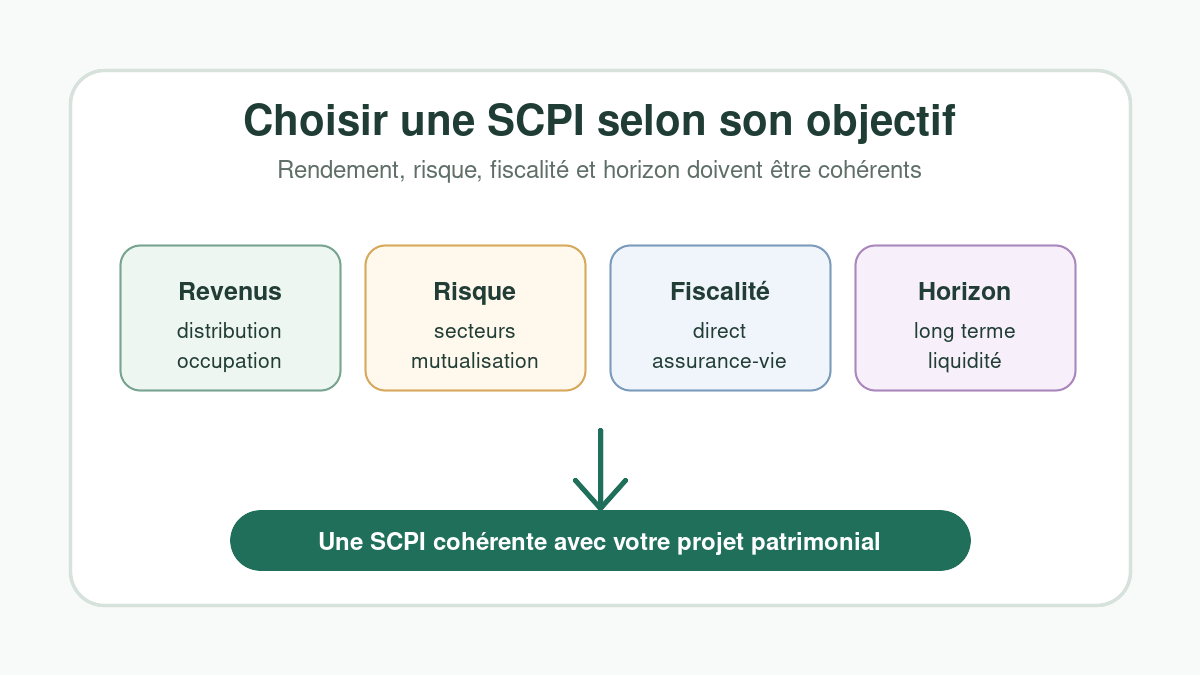
La SCPI adaptée à vos objectifs est celle dont le niveau de risque, le mode de distribution, la durée de détention et la composition du patrimoine correspondent à votre projet : revenus complémentaires, diversification, préparation de retraite, transmission ou placement au sein d’une assurance-vie. Le bon choix ne se limite donc pas au rendement affiché.
En bref
- Pour des revenus réguliers, regardez la stabilité du taux de distribution, l’occupation financière et la fréquence des loyers.
- Pour une diversification patrimoniale, comparez les secteurs, les pays, le nombre d’immeubles et de locataires.
- Pour un objectif retraite ou transmission, vérifiez l’horizon de placement, la fiscalité et les options en démembrement.
- Une SCPI reste un placement immobilier : capital non garanti, liquidité variable et revenus possibles mais non assurés.
Commencer par votre objectif, pas par le rendement
Le taux de distribution attire l’attention, mais il ne dit pas tout. Deux SCPI peuvent afficher un rendement proche tout en ayant des profils très différents : bureaux en France, logistique européenne, santé, commerces, dette limitée ou stratégie plus opportuniste.
Avant de comparer les fiches, posez une question simple : à quoi doit servir cet investissement ? Cette étape évite de choisir une SCPI performante sur le papier mais mal adaptée à votre horizon, à votre tolérance au risque ou à votre besoin de revenus.
Quelle SCPI choisir selon vos objectifs ?
Le choix dépend surtout de l’usage attendu. Voici une grille de lecture utile pour préparer votre comparaison.
| Objectif | Profil de SCPI à étudier | Indicateurs à vérifier |
|---|---|---|
| Revenus complémentaires | SCPI de rendement avec historique régulier | Distribution, taux d’occupation, report à nouveau, frais |
| Diversification | SCPI multi-sectorielle ou européenne | Répartition géographique, secteurs, nombre d’actifs |
| Préparer la retraite | SCPI à horizon long, éventuellement en nue-propriété | Durée recommandée, fiscalité, liquidité à terme |
| Optimiser la fiscalité | SCPI en assurance-vie, européenne ou démembrement selon situation | Enveloppe, revenus fonciers, prélèvements, conventions fiscales |
Les critères concrets pour comparer deux SCPI
Une comparaison sérieuse combine plusieurs données. Le rendement doit être lu avec la qualité du patrimoine, le niveau de frais, la capitalisation, la politique d’endettement et la capacité de la société de gestion à maintenir les loyers dans le temps.
- Taux d’occupation financier : il renseigne sur la part du patrimoine effectivement louée et productive de loyers.
- Capitalisation : une SCPI plus importante peut offrir une meilleure mutualisation, sans être automatiquement meilleure.
- Report à nouveau : cette réserve peut aider à lisser les distributions, mais elle doit être analysée dans le temps.
- Frais d’entrée et de gestion : ils pèsent sur la rentabilité réelle, surtout si l’horizon de détention est trop court.
- Délai de jouissance : il décale souvent le moment où les premières distributions commencent.
Si vous financez une partie de l’investissement à crédit, vérifiez aussi votre effort d’épargne mensuel. Le guide sur la mensualité de prêt immobilier peut aider à raisonner budget, taux et capacité de remboursement avant de vous engager.
SCPI en direct, à crédit ou en assurance-vie : quelle enveloppe ?
La même SCPI peut produire un résultat différent selon son mode de détention. En direct, les revenus sont généralement imposés comme revenus fonciers. À crédit, l’effet de levier peut être intéressant, mais il augmente le risque si les loyers baissent ou si la revente prend du temps. En assurance-vie, l’accès aux SCPI dépend du contrat, des frais internes et des conditions de liquidité prévues par l’assureur.
Checklist avant souscription
- Définir l’objectif principal : revenu, diversification, retraite, transmission ou fiscalité.
- Comparer au moins trois SCPI sur des indicateurs identiques.
- Lire les frais, le délai de jouissance et la durée de placement recommandée.
- Tester un scénario défavorable : baisse des loyers, parts plus longues à revendre, crédit plus coûteux.
- Vérifier l’adéquation avec votre patrimoine global et votre fiscalité.
Les erreurs fréquentes à éviter
La première erreur consiste à sélectionner uniquement la SCPI qui affiche le meilleur rendement récent. Un rendement élevé peut refléter une stratégie plus risquée, une phase de lancement ou un contexte temporaire. La deuxième erreur est de négliger la liquidité : revendre des parts de SCPI peut prendre du temps, surtout en période de marché tendu.
Évitez aussi de concentrer tout votre effort d’épargne sur une seule SCPI ou un seul secteur. Comme pour un achat immobilier classique, l’emplacement, le marché et la qualité des actifs comptent. Si votre réflexion patrimoniale inclut aussi un logement à vendre ou à valoriser, la méthode pour estimer un bien immobilier rappelle l’importance de raisonner avec des données comparables plutôt qu’avec un prix espéré.
Questions fréquentes sur la SCPI adaptée à vos objectifs
Quelle SCPI choisir pour obtenir des revenus complémentaires ?
Privilégiez une SCPI de rendement avec un patrimoine diversifié, un taux d’occupation solide, un historique de distribution lisible et des frais cohérents avec votre durée de détention. La régularité est souvent plus importante qu’un rendement exceptionnel sur une seule année.
La SCPI est-elle adaptée à un objectif retraite ?
Elle peut l’être si l’horizon est long et si vous acceptez le risque immobilier. Certains investisseurs l’utilisent pour préparer de futurs revenus, d’autres étudient le démembrement. Le choix dépend de l’âge, de la fiscalité, du besoin de liquidité et du patrimoine déjà détenu.
Faut-il choisir une SCPI française ou européenne ?
Une SCPI européenne peut apporter une diversification géographique et parfois une fiscalité différente selon les pays. Elle expose aussi à d’autres marchés immobiliers et à des règles spécifiques. Le bon choix dépend de votre objectif, pas seulement du pays d’investissement.
Peut-on perdre de l’argent avec une SCPI ?
Oui. Le capital n’est pas garanti, le prix des parts peut baisser et les revenus peuvent diminuer. Une SCPI doit être envisagée comme un placement immobilier de long terme, après lecture des documents réglementaires et, si besoin, avec un conseil professionnel.