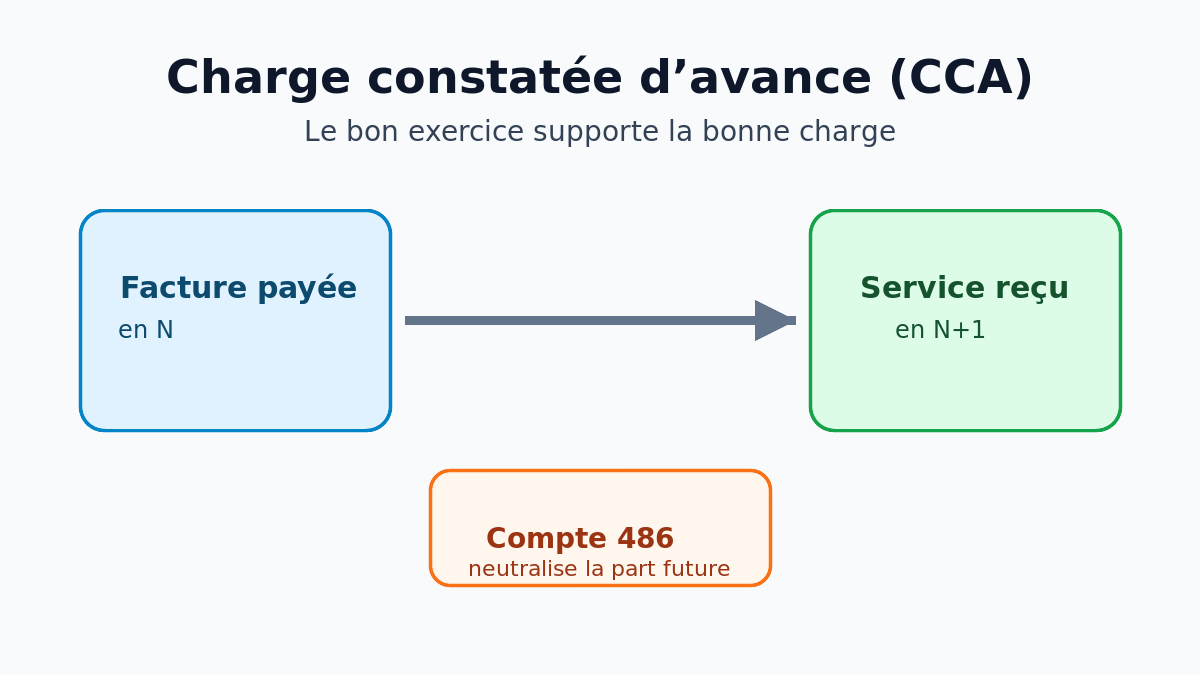
Une charge constatée d’avance, ou CCA, sert à retirer des charges de l’exercice quand elles concernent en réalité une période future. Concrètement, si une facture est payée en décembre mais couvre aussi janvier ou février, la part qui appartient à l’exercice suivant est transférée au compte 486.
En bref
- Une CCA correspond à une charge enregistrée trop tôt par rapport à la période qu’elle concerne.
- Elle se comptabilise généralement au débit du compte 486 et au crédit du compte de charge concerné.
- Le calcul se fait au prorata du temps ou de la consommation réellement rattachable à l’exercice suivant.
- Au début de l’exercice suivant, l’écriture est extournée pour rattacher la charge au bon exercice.
Charge constatée d’avance : définition simple
Une charge constatée d’avance est une dépense déjà comptabilisée, alors que tout ou partie du service, du loyer, de l’assurance ou de l’abonnement sera consommé après la clôture. Elle fait partie des écritures d’inventaire passées en fin d’exercice.
L’objectif est de respecter le principe d’indépendance des exercices : chaque exercice comptable doit supporter uniquement les charges qui le concernent. Sans cette correction, le résultat de l’année serait artificiellement diminué.
Quand faut-il comptabiliser une CCA ?
La CCA apparaît souvent lors de la clôture annuelle. Elle concerne notamment les dépenses payées d’avance ou facturées avant que la prestation soit totalement réalisée.
| Dépense | Exemple de CCA | Point de vigilance |
|---|---|---|
| Assurance | Prime annuelle payée en octobre, couvrant jusqu’en septembre N+1. | Répartir la charge selon les mois couverts. |
| Loyer | Loyer trimestriel payé d’avance pour janvier à mars. | Isoler la part postérieure à la clôture. |
| Abonnement | Logiciel facturé pour 12 mois, dont une partie sur N+1. | Vérifier la période de service, pas seulement la date de facture. |
Comment calculer une charge constatée d’avance ?
La méthode la plus fréquente consiste à calculer la part de charge qui concerne l’exercice suivant. On part du montant hors taxes de la dépense, puis on applique un prorata selon la durée non consommée à la date de clôture.
Formule pratique
CCA = charge HT × durée rattachée à N+1 ÷ durée totale couverte
Exemple : une assurance de 1 200 € HT est payée le 1er octobre N pour 12 mois. À la clôture du 31 décembre N, 9 mois concernent N+1. La CCA est donc de 1 200 × 9 / 12 = 900 €.
Quelle écriture comptable passer pour une CCA ?
À la clôture, la charge constatée d’avance se comptabilise en principe avec le compte 486 “Charges constatées d’avance”. Le compte de charge initialement débité est crédité pour neutraliser la part qui ne concerne pas l’exercice.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 486 | Charges constatées d’avance | 900 € | — |
| 616, 613, 615, 626… | Compte de charge concerné | — | 900 € |
Au début de l’exercice suivant, l’écriture est généralement extournée : le compte de charge est à nouveau débité et le compte 486 est crédité. Cela permet de rattacher la dépense à la période où elle est effectivement consommée.
CCA et TVA : faut-il corriger la TVA ?
Dans la plupart des cas courants, la CCA porte sur le montant hors taxes de la charge. La TVA déductible suit ses propres règles d’exigibilité et de déduction. Il faut donc distinguer la correction de rattachement comptable de la gestion fiscale de la TVA.
En pratique, on vérifie la facture, la nature de la dépense et la date d’exigibilité. En cas de doute sur un cas particulier, notamment pour des prestations complexes ou pluriannuelles, mieux vaut faire valider l’écriture par un expert-comptable.
Erreur fréquente
Ne confondez pas la date de paiement avec la période réellement couverte. Une facture payée en N peut très bien concerner N+1, et donc nécessiter une CCA.
Différence entre CCA, PCA et FNP
La CCA ne doit pas être mélangée avec les produits constatés d’avance ou les factures non parvenues. Ces écritures répondent toutes à une logique de rattachement, mais pas dans le même sens.
- CCA : charge déjà comptabilisée, mais concernant une période future.
- PCA : produit déjà comptabilisé, mais concernant une période future.
- FNP : charge consommée sur l’exercice, mais facture pas encore reçue.
Checklist avant de valider l’écriture
- Identifier la période couverte par la facture ou le contrat.
- Calculer uniquement la part rattachée à l’exercice suivant.
- Utiliser le montant HT lorsque la TVA est traitée séparément.
- Débiter le compte 486 et créditer le compte de charge concerné.
- Prévoir l’extourne au début de l’exercice suivant.
- Conserver le justificatif du calcul dans le dossier de clôture.
À noter pour les activités immobilières
Les loyers, assurances, contrats d’entretien ou abonnements liés à un patrimoine peuvent aussi créer des décalages de période. Si vous préparez une cession ou une réorganisation patrimoniale, une vision fiable des chiffres complète utilement le travail pour estimer un bien immobilier.
FAQ sur les charges constatées d’avance
Une charge constatée d’avance est-elle un actif ?
Oui. Le compte 486 figure à l’actif du bilan, car il représente une charge déjà enregistrée qui procurera un avantage ou un service sur l’exercice suivant.
Pourquoi utilise-t-on le compte 486 ?
Le compte 486 permet de neutraliser temporairement la part de charge qui ne concerne pas l’exercice clôturé. Il assure un résultat plus fidèle à la réalité économique de la période.
Faut-il extourner une CCA ?
Oui, l’extourne en début d’exercice suivant est la pratique habituelle. Elle remet la charge dans le bon exercice et solde le compte 486.