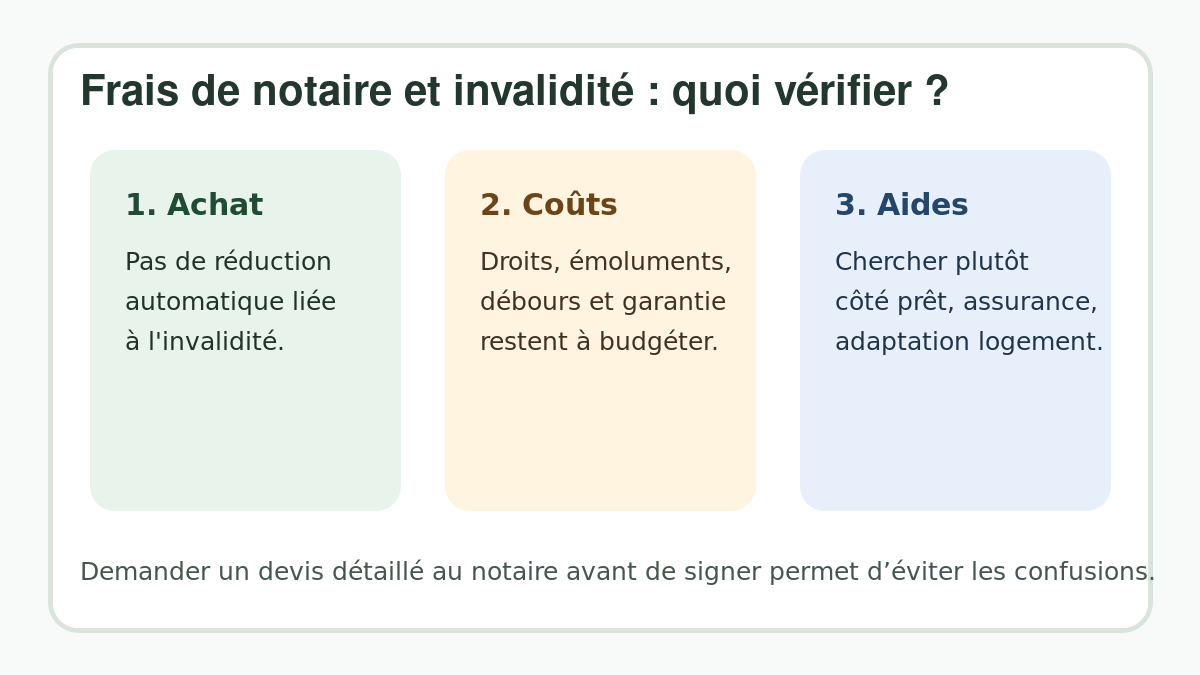
En pratique, l’invalidité ne donne pas automatiquement droit à une réduction des frais de notaire lors d’un achat immobilier. Les frais restent calculés selon la nature du bien, le prix d’achat et les taxes applicables. En revanche, une situation d’invalidité peut ouvrir des pistes à vérifier autour du financement, de l’assurance emprunteur, de l’adaptation du logement ou de certaines transmissions familiales.
En bref
- Pour un achat classique, il n’existe généralement pas d’abattement automatique sur les frais de notaire parce que l’acheteur est invalide ou en situation de handicap.
- Les vrais leviers se trouvent plutôt dans le type de bien acheté, le montage du crédit, l’assurance emprunteur et les aides d’adaptation du logement.
- Avant de signer, demandez au notaire un décompte détaillé : droits de mutation, émoluments, débours, contribution de sécurité immobilière et frais de garantie.
- En donation ou succession, des règles fiscales spécifiques peuvent exister pour les personnes handicapées : ce n’est pas le même sujet qu’un achat immobilier.
Invalidité : ce qui change vraiment pour les frais de notaire
Les frais de notaire payés lors d’un achat immobilier regroupent principalement des taxes reversées à l’État et aux collectivités, les émoluments du notaire, les débours et certains frais liés à la publication de l’acte. Ils ne sont donc pas fixés librement au cas par cas.
La confusion vient souvent d’un raccourci : une personne invalide peut bénéficier d’aides, de droits sociaux ou d’aménagements dans d’autres domaines, mais cela ne signifie pas que les droits de mutation dus lors de l’achat d’un logement sont automatiquement réduits. Pour éviter les mauvaises surprises, il faut distinguer achat immobilier, crédit, assurance, travaux d’accessibilité et transmission patrimoniale.
Les situations où les frais peuvent être plus bas
Si les frais sont plus faibles, c’est le plus souvent pour une raison liée au bien ou à l’opération, pas directement à l’invalidité de l’acheteur.
| Situation | Effet possible | Point de vigilance |
|---|---|---|
| Achat dans l’ancien | Frais souvent autour de 7 à 8 % du prix | Pas de réduction automatique liée à l’invalidité |
| Achat dans le neuf | Frais généralement plus bas que dans l’ancien | Comparer le prix global, la TVA, les délais et les garanties |
| Mobilier déduit du prix | Base taxable parfois réduite si la valeur est justifiée | Inventaire réaliste, factures et accord du notaire |
| Donation ou succession | Règles fiscales particulières possibles | À ne pas confondre avec un achat immobilier classique |
Ce qu’il faut demander au notaire avant de signer
Le bon réflexe consiste à demander une estimation écrite et détaillée, puis à poser des questions précises. Un notaire pourra confirmer les règles applicables à votre opération, notamment si le dossier comporte une donation, une indivision, une acquisition avec travaux ou une situation familiale particulière.
Checklist utile
- Le bien est-il neuf, ancien, vendu en VEFA ou avec un régime fiscal particulier ?
- Quelle part correspond aux droits et taxes, aux émoluments, aux débours et à la garantie ?
- Du mobilier peut-il être valorisé séparément sans fragiliser le dossier ?
- Des travaux d’accessibilité sont-ils prévus après l’achat, et par quel financement ?
- La situation d’invalidité concerne-t-elle l’achat lui-même, le crédit, l’assurance ou une transmission ?
Invalidité, crédit immobilier et assurance emprunteur
Dans beaucoup de dossiers, la question la plus sensible n’est pas le montant des frais de notaire mais l’obtention du financement. L’état de santé, l’invalidité reconnue ou certains antécédents peuvent avoir un impact sur l’assurance emprunteur : garanties proposées, exclusions, surprime éventuelle ou recours à des dispositifs spécifiques.
Il est donc utile de préparer le budget complet : prix du logement, frais d’acquisition, frais de garantie, travaux, assurance, mensualité et reste à vivre. Si vous devez mesurer la capacité de remboursement, notre guide pour calculer une mensualité de crédit immobilier peut servir de base avant de solliciter une banque ou un courtier.
Travaux d’accessibilité : un budget à séparer des frais d’acquisition
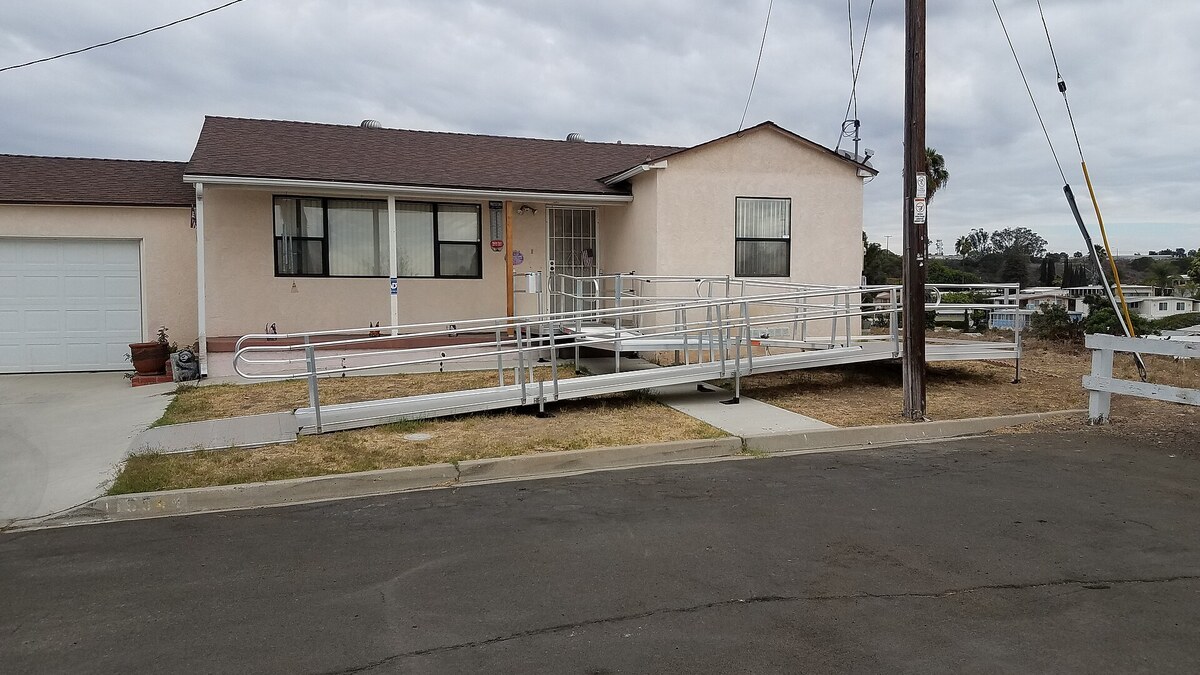
Rampe d’accès, douche adaptée, élargissement de portes, monte-escalier, domotique ou adaptation de la cuisine : ces dépenses relèvent de l’aménagement du logement. Elles peuvent être indispensables au projet, mais elles ne se déduisent pas automatiquement des frais de notaire.
Avant l’achat, il vaut mieux chiffrer ces travaux avec des devis, vérifier les règles de copropriété si le logement est en immeuble, puis étudier les aides mobilisables. Selon le profil, le logement et la période, certaines aides publiques ou locales peuvent exister pour l’adaptation du domicile. Les pages officielles comme Service-Public.fr restent à privilégier pour vérifier les conditions à jour.
Donation, succession et abattement handicap : attention à la confusion
Les recherches sur les frais de notaire et l’invalidité mélangent souvent l’achat d’un bien avec les transmissions. Or les règles ne sont pas les mêmes. En donation ou succession, des abattements spécifiques peuvent concerner les personnes handicapées sous conditions. Pour un achat immobilier entre vendeur et acheteur, ce mécanisme ne s’applique pas de la même façon.
Si votre projet ressemble plutôt à une transmission, lisez aussi notre article sur la donation immobilière à un ami, puis faites valider le montage par un notaire. Les règles fiscales officielles relatives aux donations et successions sont détaillées par l’administration fiscale sur impots.gouv.fr.
Comment éviter une mauvaise estimation du budget
Pour un acheteur en situation d’invalidité, la priorité est d’obtenir une vision complète du coût du projet. Une estimation trop optimiste peut fragiliser la demande de prêt ou empêcher de financer les travaux nécessaires après l’achat.
Méthode simple
- Demandez une estimation des frais de notaire dès l’offre ou le compromis.
- Ajoutez les frais bancaires, la garantie, l’assurance et les travaux d’accessibilité.
- Gardez une marge de sécurité pour les diagnostics, devis, meubles adaptés et imprévus.
- Faites relire les points fiscaux ou familiaux par un professionnel avant signature.
FAQ
Une carte d’invalidité réduit-elle les frais de notaire ?
Non, pas automatiquement pour un achat immobilier classique. Elle peut être utile pour d’autres démarches ou aides, mais le calcul des frais d’acquisition dépend surtout du bien, du prix et des taxes applicables.
Les frais de notaire sont-ils différents pour un logement adapté au handicap ?
Pas en principe pour cette seule raison. En revanche, un logement neuf, une vente avec régime particulier ou des travaux séparés peuvent modifier le budget global. Le notaire doit confirmer le traitement exact.
Peut-on financer les frais de notaire avec le crédit immobilier ?
Cela dépend de la banque, de l’apport et du dossier. Certaines banques acceptent de financer une partie des frais annexes, d’autres demandent que l’apport les couvre. L’assurance emprunteur peut aussi peser dans l’analyse.
Qui peut confirmer une exonération ou un abattement ?
Le notaire est l’interlocuteur central pour l’acte immobilier. Pour les règles fiscales générales, vérifiez aussi les sources officielles et, si le dossier est complexe, demandez un avis personnalisé avant de signer.