En comptabilité, un PCA est un produit constaté d’avance : l’entreprise a déjà facturé ou encaissé un revenu, mais tout ou partie de ce revenu concerne l’exercice suivant. À la clôture, il faut donc neutraliser la part non acquise en la passant au compte 487, puis la reprendre à l’ouverture de l’exercice suivant.
En bref
- Un PCA décale un chiffre d’affaires déjà comptabilisé vers le bon exercice.
- Il s’enregistre généralement au débit d’un compte de produits et au crédit du compte 487 Produits constatés d’avance.
- Il concerne par exemple un abonnement, un loyer, une prestation ou une maintenance facturée d’avance.
- Il se contrôle à partir des dates de prestation, contrats, factures et périodes couvertes.
PCA en comptabilité : définition simple
Le principe comptable est clair : un produit doit être rattaché à l’exercice auquel il se rapporte réellement, même si la facture ou l’encaissement arrive avant. Le produit constaté d’avance sert donc à corriger temporairement le résultat de l’exercice en cours.
Exemple courant : une entreprise facture le 1er octobre un abonnement annuel de 1 200 € HT. Au 31 décembre, seuls trois mois sont rattachés à l’exercice en cours. Les neuf mois restants, soit 900 € HT, doivent être reportés sur l’exercice suivant au moyen d’un PCA.
Quand faut-il comptabiliser un produit constaté d’avance ?
Le PCA apparaît surtout lors des travaux de clôture. Il faut l’identifier lorsqu’une facture de vente, un abonnement, un loyer ou une prestation couvre une période qui dépasse la date de clôture.
| Situation | Traitement comptable | Point de vigilance |
|---|---|---|
| Abonnement annuel facturé d’avance | Reporter la part après clôture | Calcul au prorata temporis |
| Loyer encaissé pour plusieurs mois | Isoler les mois du prochain exercice | Vérifier la période couverte |
| Contrat de maintenance prépayé | Différer la partie non réalisée | Ne pas confondre facture et prestation |
Quelle écriture comptable pour un PCA ?
À la clôture, l’écriture consiste à diminuer le produit de l’exercice et à constater une dette comptable de régularisation au passif. Le schéma le plus fréquent est le suivant :
- Débit du compte de produits concerné, par exemple un compte de classe 7 ;
- Crédit du compte 487 — Produits constatés d’avance.
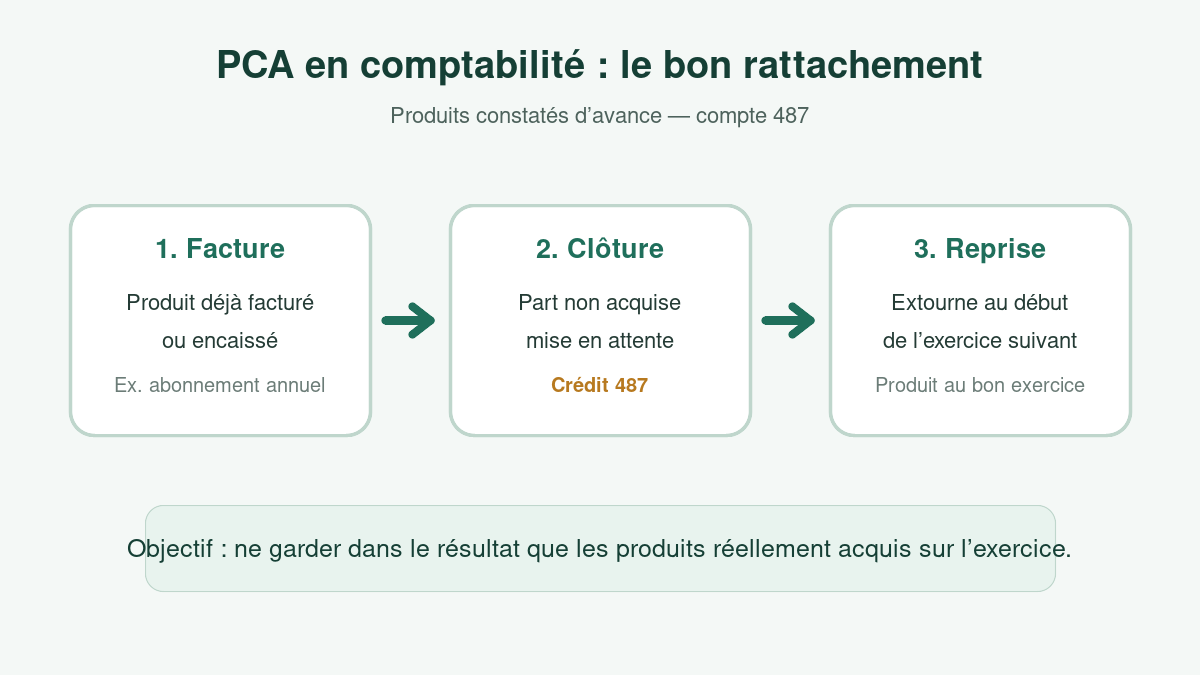
À l’ouverture de l’exercice suivant, l’écriture est extournée : le compte 487 est débité et le compte de produits est crédité. Cette reprise permet de rattacher le produit à la bonne période.
Exemple chiffré de PCA
Une société facture le 1er novembre N une prestation annuelle de 2 400 € HT, couvrant la période du 1er novembre N au 31 octobre N+1. À la clôture du 31 décembre N, deux mois concernent N et dix mois concernent N+1.
Calcul rapide
- Montant facturé : 2 400 € HT
- Produit acquis sur N : 2/12, soit 400 € HT
- PCA à constater : 10/12, soit 2 000 € HT
Au 31 décembre N, l’entreprise passe donc une écriture pour retirer 2 000 € HT du chiffre d’affaires de N et les placer en compte 487. Au 1er janvier N+1, cette écriture sera reprise.
PCA ou CCA : quelle différence ?
Le PCA porte sur un produit enregistré trop tôt. La CCA, ou charge constatée d’avance, porte sur une charge payée ou comptabilisée avant la période qu’elle concerne. Les deux mécanismes suivent la même logique de rattachement, mais pas le même sens comptable.
Pour comparer les deux cas, vous pouvez aussi consulter le guide dédié aux charges constatées d’avance, utile si vous préparez une clôture avec abonnements, loyers ou assurances payés d’avance.
| Point comparé | PCA | CCA |
|---|---|---|
| Nature | Produit à reporter | Charge à reporter |
| Compte de régularisation | 487 | 486 |
| Effet à la clôture | Diminue le produit de l’exercice | Diminue la charge de l’exercice |
Checklist de contrôle avant la clôture
- Lister les factures de ventes couvrant une période après la date de clôture.
- Vérifier les contrats, dates de prestation et périodes d’abonnement.
- Calculer la part non acquise au prorata, lorsque c’est nécessaire.
- Passer l’écriture au compte 487 avec un libellé explicite.
- Prévoir l’extourne à l’ouverture de l’exercice suivant.
Questions fréquentes sur les PCA en comptabilité
Le PCA est-il une dette ?
Comptablement, le compte 487 figure au passif parmi les comptes de régularisation. Il traduit le fait que l’entreprise a constaté un produit qui n’est pas encore totalement acquis à la date de clôture.
Faut-il comptabiliser la TVA dans le PCA ?
Le raisonnement courant se fait sur le montant hors taxes du produit à rattacher. Le traitement de la TVA dépend toutefois de la facture et des règles applicables à l’opération ; il vaut mieux vérifier le dossier de clôture avec le cabinet comptable.
Quelle est la différence entre PCA et facture à établir ?
Un PCA concerne un produit déjà facturé ou comptabilisé trop tôt. Une facture à établir concerne au contraire un produit acquis sur l’exercice mais pas encore facturé à la clôture.
Où trouver le compte 487 ?
Le compte 487 correspond aux produits constatés d’avance dans le plan comptable. Des fiches de comptes, comme celles du Plan Comptable, détaillent son usage général.