La capacité d’autofinancement (CAF) mesure les ressources qu’une entreprise génère grâce à son activité sur une période. Elle aide à savoir si l’entreprise peut financer une partie de ses investissements, rembourser ses dettes ou renforcer sa trésorerie sans dépendre uniquement d’un nouvel emprunt.
En bref
- Une CAF positive traduit une activité qui dégage des ressources internes.
- Elle ne correspond pas au solde du compte bancaire : il faut aussi suivre les encaissements, les dettes et les échéances.
- Elle se calcule à partir du résultat net, corrigé des éléments comptables sans incidence immédiate sur la trésorerie.
À quoi sert la capacité d’autofinancement ?
La CAF est un repère de pilotage. Elle permet notamment d’apprécier la marge de manœuvre d’une entreprise pour acheter du matériel, réaliser des travaux, constituer une réserve ou faire face à ses remboursements. Une CAF qui progresse régulièrement peut signaler que le modèle économique génère davantage de ressources ; une CAF faible ou négative invite à examiner les coûts, le niveau d’activité et les besoins de financement.
Pour une petite entreprise comme pour une société plus structurée, elle complète la lecture du résultat comptable. Une entreprise peut afficher un bénéfice tout en connaissant une tension de trésorerie si ses clients paient tardivement ou si ses charges doivent être réglées avant les encaissements.
Comment calculer la CAF ?
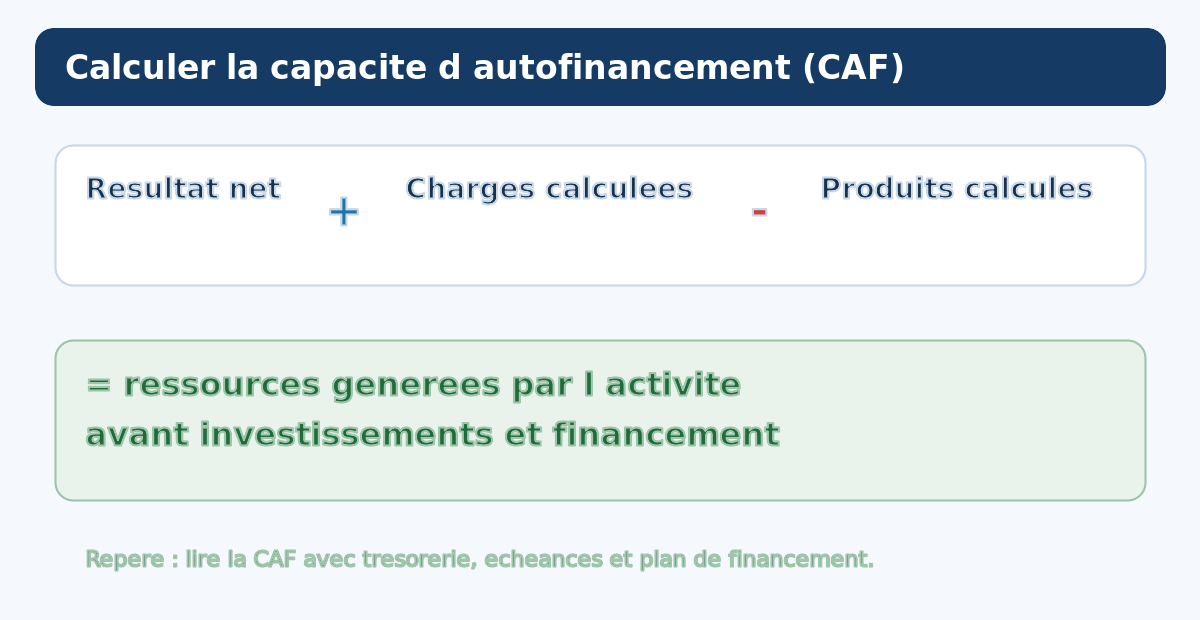
Dans une approche courante à partir du résultat net, on ajoute les charges calculées et on retranche les produits calculés. Les dotations aux amortissements sont un exemple classique de charge calculée : elles diminuent le résultat, sans provoquer à elles seules une sortie d’argent au moment de leur comptabilisation.
| Élément | Effet dans la logique de la CAF |
|---|---|
| Résultat net | Point de départ du calcul. |
| Dotations aux amortissements et provisions | Généralement réintégrées lorsqu’elles constituent des charges calculées. |
| Reprises et certains produits calculés | Généralement déduits. |
| Éléments de cession | À traiter selon la méthode retenue et la nature de l’opération. |
Les états financiers et le plan comptable permettent d’affiner le calcul. Pour une décision de crédit, de distribution ou d’investissement, l’expert-comptable peut confirmer les retraitements adaptés à la situation de l’entreprise.
Exemple simple de capacité d’autofinancement
Une entreprise affiche un résultat net de 42 000 €. Elle a comptabilisé 18 000 € de dotations aux amortissements et 3 000 € de reprise sur provision. Dans une lecture simplifiée, sa CAF est de 57 000 € : 42 000 + 18 000 − 3 000. Ce montant n’est pas une somme immédiatement disponible ; il doit être comparé aux variations de trésorerie, aux impayés, aux investissements prévus et aux remboursements à venir.
CAF, trésorerie et résultat : ne pas les confondre
- Le résultat net indique le gain ou la perte comptable de l’exercice.
- La CAF estime les ressources créées par l’activité après neutralisation de certains éléments calculés.
- La trésorerie représente l’argent réellement disponible à une date donnée.
La distinction est importante lors d’une clôture. Par exemple, une facture non parvenue rattache une charge à l’exercice concerné même si elle n’a pas encore été réglée. De la même manière, les produits constatés d’avance permettent de répartir correctement un produit entre les exercices.
Quels indicateurs regarder avec la CAF ?
La CAF devient plus utile lorsqu’elle est mise en regard du chiffre d’affaires, de l’endettement, des annuités de prêt et du besoin en fonds de roulement. Pour préparer un investissement, un tableau de trésorerie prévisionnel reste indispensable : il montre les dates concrètes d’encaissement et de décaissement, là où la CAF donne une vision plus globale de la ressource générée.
Une CAF positive signifie-t-elle que l’entreprise a de la trésorerie ?
Non. Elle indique que l’activité dégage des ressources, mais les retards de paiement, les stocks, les remboursements et les investissements peuvent réduire la trésorerie disponible.
Pourquoi les amortissements sont-ils pris en compte ?
Ils diminuent le résultat comptable, mais ne correspondent pas à une sortie d’argent nouvelle pendant l’exercice. C’est pourquoi ils sont souvent réintégrés dans une approche par le résultat net.
Peut-on calculer la CAF sans expert-comptable ?
Un calcul pédagogique est possible avec le compte de résultat. Pour des choix fiscaux, bancaires ou de distribution, mieux vaut faire valider les retraitements et l’interprétation par un professionnel.