Une facture non parvenue, souvent abrégée FNP, désigne une charge déjà consommée à la clôture d’un exercice alors que la facture fournisseur n’a pas encore été reçue. En comptabilité, elle sert à rattacher cette dépense au bon exercice, généralement via le compte 4081 pour le fournisseur et, si nécessaire, un compte de TVA à régulariser.
En bref
- Une FNP concerne une livraison, un service ou une charge réalisé avant la clôture, mais facturé après.
- Elle respecte le principe de séparation des exercices : la charge doit peser sur la bonne période.
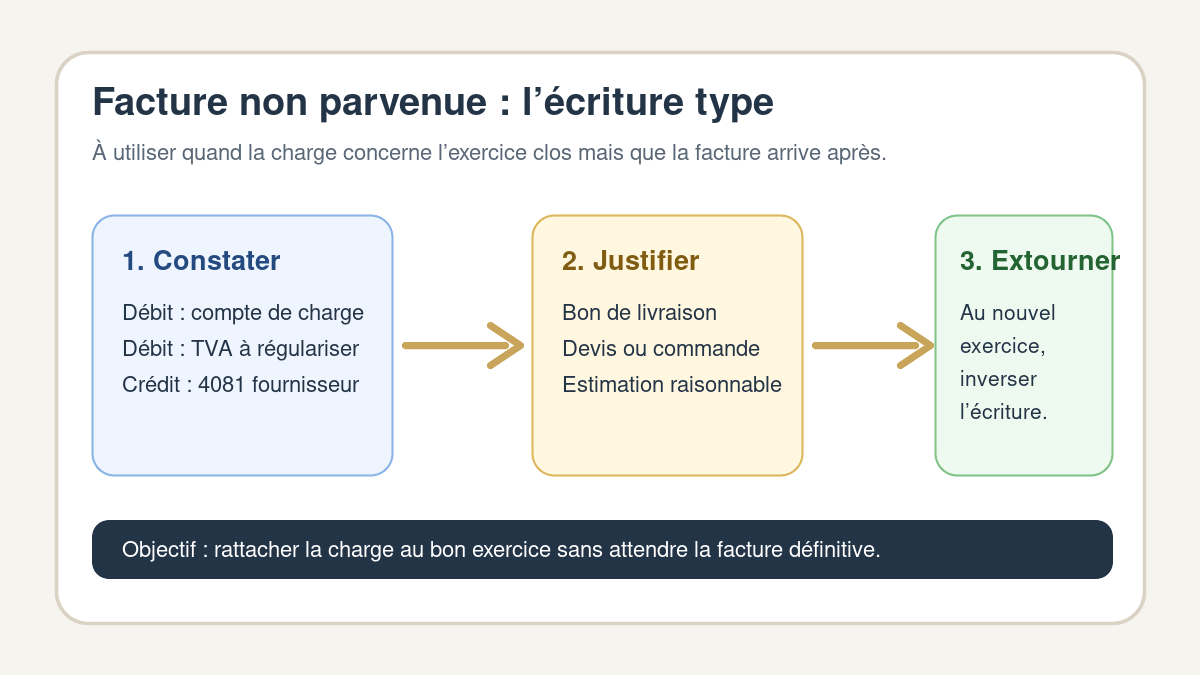
- L’écriture la plus courante débite le compte de charge et crédite le 4081 Fournisseurs – factures non parvenues.
- Au début de l’exercice suivant, l’écriture est souvent extournée, puis remplacée par la facture définitive.
Facture non parvenue : définition simple
Une facture non parvenue correspond à une dette fournisseur probable ou certaine dont le montant peut être estimé avec suffisamment de fiabilité. L’entreprise a déjà reçu un bien, bénéficié d’un service ou consommé une charge, mais le document officiel du fournisseur n’est pas encore arrivé au moment d’établir les comptes.
Exemples fréquents : une livraison reçue fin décembre avec facture en janvier, des honoraires engagés avant la clôture, une prestation informatique réalisée mais non facturée, une facture d’énergie estimée, ou des frais de transport liés à une marchandise déjà réceptionnée.
Pourquoi comptabiliser une FNP à la clôture ?
La comptabilité d’entreprise repose sur le rattachement des charges et des produits au bon exercice. Si une charge concerne l’année N mais que la facture arrive en N+1, l’absence d’écriture fausserait le résultat de l’année N : le bénéfice serait artificiellement augmenté, puis l’exercice suivant supporterait une charge qui ne le concerne pas vraiment.
La facture non parvenue permet donc de présenter des comptes plus fidèles, notamment pour les entreprises qui suivent régulièrement leurs marges, leurs charges externes ou leur résultat de fin d’année.
Quelle écriture comptable pour une facture non parvenue ?
L’écriture dépend de la nature de la charge. Dans le cas général, on comptabilise la charge dans son compte habituel, puis on crédite un compte d’attente fournisseur.
| Sens | Compte courant | Rôle |
|---|---|---|
| Débit | Compte de charge : 60, 61, 62, 63… | Rattacher la dépense à l’exercice concerné |
| Débit | 44586 TVA sur factures non parvenues, si TVA déductible estimable | Isoler la TVA à régulariser |
| Crédit | 4081 Fournisseurs – factures non parvenues | Constater la dette fournisseur non encore facturée |
Exemple chiffré de facture non parvenue
Une entreprise clôture ses comptes au 31 décembre. Elle a reçu une prestation de maintenance informatique en décembre pour 1 200 € HT, TVA 20 %, mais la facture fournisseur ne sera reçue qu’en janvier.
À la clôture, l’écriture peut être présentée ainsi :
- Débit du compte de charge concerné : 1 200 € ;
- Débit du compte 44586, si les conditions de déduction de TVA sont réunies : 240 € ;
- Crédit du compte 4081 : 1 440 €.
Lorsque la facture arrive en janvier, l’entreprise compare le montant réel avec l’estimation. Si l’estimation était correcte, l’extourne et la comptabilisation de la facture définitive neutralisent l’écriture d’attente. Si le montant diffère, l’écart est ajusté dans les comptes appropriés.
Facture non parvenue, charge constatée d’avance et produit constaté d’avance : ne pas confondre
La facture non parvenue traite une charge déjà consommée mais non encore facturée. Elle fonctionne donc à l’inverse d’une dépense payée trop tôt pour une période future. Pour comparer les deux logiques, vous pouvez aussi revoir le traitement des charges constatées d’avance.
Autre cas de clôture : les produits facturés ou encaissés avant d’être réellement acquis à l’exercice. Dans ce cas, la logique se rapproche des PCA en comptabilité, avec un raisonnement côté produit plutôt que côté charge.
Comment justifier une facture non parvenue ?
Une FNP doit pouvoir être expliquée en cas de revue comptable. Le plus simple consiste à conserver un dossier de clôture avec les éléments ayant servi à estimer le montant.
- Bon de commande ou contrat signé ;
- Bon de livraison ou preuve de réception du service ;
- Devis fournisseur ou tarif contractuel ;
- Historique de factures similaires ;
- Calcul de prorata lorsque la charge couvre plusieurs périodes ;
- Note interne indiquant le mode d’estimation.
Plus le montant est significatif, plus la justification doit être précise. Une estimation arrondie peut suffire pour une petite charge récurrente, mais une prestation importante mérite un calcul documenté et rapproché du contrat.
Que faire quand la facture arrive après la clôture ?
Au nouvel exercice, l’écriture de FNP est généralement extournée. Ensuite, la facture réelle est saisie normalement dans le journal d’achats. Cette méthode évite de comptabiliser deux fois la même charge.
Si la facture réelle est supérieure ou inférieure à l’estimation, l’écart est traité au moment de la comptabilisation définitive. L’objectif n’est pas d’obtenir une prévision parfaite, mais une image raisonnable des charges engagées à la date de clôture.
Les erreurs courantes à éviter
- Oublier les petites factures récurrentes : abonnements, téléphonie, énergie, logiciels et prestations mensuelles.
- Créer une FNP sans preuve : une simple intention d’achat ne suffit pas.
- Confondre FNP et provision : la FNP correspond à une charge déjà engagée avec un fournisseur identifiable.
- Ne pas extourner : l’écriture d’attente doit être suivie pour éviter les doublons.
- Mal gérer la TVA : la TVA doit être traitée selon les règles applicables et les justificatifs disponibles.
Mini-checklist de clôture pour les FNP
Questions fréquentes sur la facture non parvenue
Quel compte utiliser pour une facture non parvenue ?
Le compte le plus courant est le 4081 Fournisseurs – factures non parvenues. La charge est débitée dans son compte habituel, puis la dette fournisseur est créditée en 4081.
Faut-il comptabiliser la TVA sur une FNP ?
La TVA peut être isolée dans un compte de TVA à régulariser lorsque son montant est estimable et que les conditions de déduction sont réunies. En pratique, ce point doit être vérifié avec les pièces disponibles et les règles de TVA applicables.
Une facture non parvenue est-elle une provision ?
Non. Une FNP correspond à une charge déjà engagée auprès d’un fournisseur, même si la facture n’est pas encore reçue. Une provision couvre plutôt un risque ou une charge probable dont la nature ou le montant peut être moins directement rattaché à une facture fournisseur précise.
Quand faut-il extourner une FNP ?
Elle est généralement extournée au début de l’exercice suivant, avant ou au moment de comptabiliser la facture réelle. Cette étape permet d’éviter que la même charge soit enregistrée deux fois.